
Ab 2027 soll die staatlich geförderte private Altersvorsorge neu gestaltet werden. Das Altersvorsorgedepot (AVD) kann für viele Menschen ein zusätzlicher Baustein der Altersvorsorge sein.
Es ergänzt bestehende Vorsorgelösungen wie die Basisrente, die betriebliche Altersversorgung (bAV) oder eine private Rentenversicherung.

Bestehende Vorsorgelösungen bleiben wertvoll: Sie sollten Ihre aktuellen Vorsorgelösungen nicht vorschnell kündigen oder beitragsfrei stellen.
Welches Produkt am besten passt, hängt von Ihren Zielen und Ihrer bisherigen Altersvorsorge ab. Eine gute Altersvorsorge besteht aus mehreren Säulen, die sich sinnvoll ergänzen.
Künftig stehen noch mehr verschiedene geförderte Vorsorgelösungen zur Auswahl – von Produkten mit Garantien bis hin zu chancenorientierten Anlagen ohne Garantie.
Der Staat beteiligt sich an Ihrer Vorsorge mit Zuschüssen. Erträge sind in der Ansparphase zudem steuerfrei, während Leistungen in der Rentenphase voll besteuert werden.
Bei kapitalmarktnahen Anlagen (z. B. Fonds und ETFs) sind die Renditechancen meist höher, verglichen mit einer Riester-Rente.
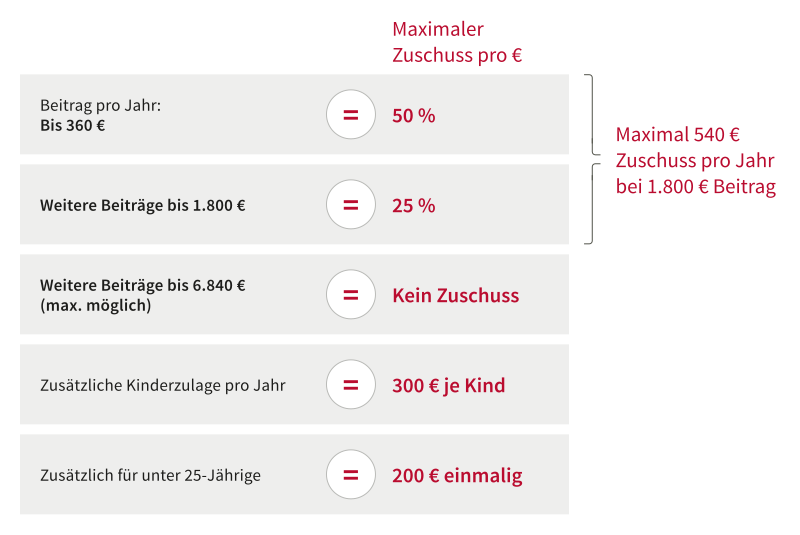
Wer regelmäßig ins Altersvorsorgedepot einzahlt, profitiert von einer Förderung. Für jeden Euro, der eingezahlt wird, leistet der Staat einen Zuschuss (bis max. 540 € bei 1800 € Eigenbeitrag). Für Familien und junge Menschen unter 25 Jahren sind darüber hinaus zusätzliche Förderungen vorgesehen.*
Das Altersvorsorgedepot kann ein attraktiver Baustein für Ihre private Altersvorsorge sein. Für die meisten Menschen reicht jedoch ein einzelnes Vorsorgeprodukt nicht aus, um den gewohnten oder gewünschten Lebensstandard im Alter zu sichern.
Jeder Vorsorgebaustein bietet eigene Vorteile. Durch die Kombination verschiedener Lösungen lassen sich Förderungen, Renditechancen, Sicherheit und Flexibilität optimal kombinieren.
Die Basisrente (Rürup-Rente) eignet sich besonders für Selbstständige, Freiberufler und Gutverdienende. Sie bietet attraktive steuerliche Vorteile und eine lebenslange Rentenzahlung im Alter.
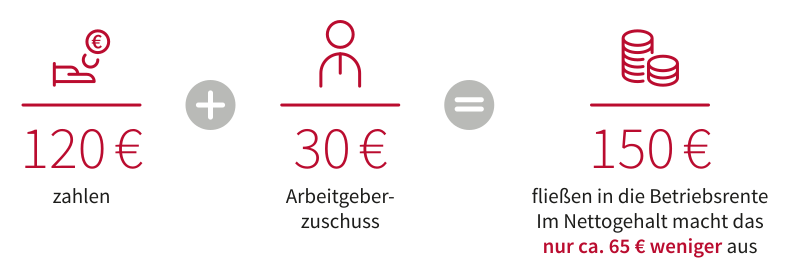
Mit der betrieblichen Altersversorgung bauen Sie Ihre Altersvorsorge direkt über Ihren Arbeitgeber auf. Staatliche Förderung und Arbeitgeberzuschüsse machen die bAV für viele Beschäftigte besonders attraktiv.
Die private Rentenversicherung bietet Ihnen deutlich höhere Gestaltungsmöglichkeiten und Fördermöglichkeiten.
Das Altersvorsorgedepot (AVD) ist eine neue, staatlich geförderte Form der privaten Altersvorsorge. Es kombiniert staatliche Zulagen mit den Renditechancen der Kapitalmärkte und ermöglicht den langfristigen Vermögensaufbau für den Ruhestand. Dabei können Sparer je nach persönlicher Risikoneigung zwischen unterschiedlichen Anlagekonzepten wählen und ihre Altersvorsorge flexibel an ihre Lebenssituation anpassen.
Für die geförderte Altersvorsorge stehen drei Produktvarianten zur Verfügung:
Alle Varianten können staatlich gefördert werden und dienen dem langfristigen Vermögensaufbau für die Altersvorsorge.
Die Förderung der neuen Produkte soll ab dem 1. Januar 2027 gelten. Sinnvoll ist zunächst, die weitere gesetzliche Entwicklung abzuwarten.
In den meisten Fällen nicht. Bestehende Vorsorgeverträge sollten nicht voreilig gekündigt, beitragsfrei gestellt oder verändert werden. Sinnvoll ist zunächst, die weitere Entwicklung im Markt abzuwarten. Prüfen Sie gemeinsam mit Ihrem Berater, ob die neuen Fördermöglichkeiten die eigene Altersvorsorge sinnvoll ergänzen können.
Ein Altersvorsorgedepot kann von zertifizierten Anbietern wie Banken, Versicherungen oder Fondsgesellschaften angeboten werden. Dabei handelt es sich nicht um ein gewöhnliches Wertpapierdepot, sondern um ein speziell für die staatlich geförderte Altersvorsorge geschaffenes Produkt.
Nein. Bestehende Riester-Verträge genießen Bestandsschutz und können grundsätzlich weitergeführt werden. Sie werden aber auch das Recht haben, Ihren bestehenden Vertrag ins neue System zu übertragen.
Neben Arbeitnehmern sollen künftig auch viele Selbstständige sowie Mitglieder berufsständischer Versorgungseinrichtungen förderberechtigt sein.
Um die staatliche Förderung zu erhalten, müssen mindestens 120 € pro Jahr eingezahlt werden.
Die reguläre Auszahlung beginnt grundsätzlich erst im Ruhestand, in der Regel frühestens ab dem 65. Lebensjahr. Zu Beginn der Auszahlungsphase können bis zu 30 % des angesparten Kapitals als Einmalbetrag entnommen werden. Das verbleibende Vermögen wird anschließend zur Altersvorsorge ausgezahlt, beispielsweise in Form einer lebenslangen Rente oder eines Auszahlungsplans.
Basisrente und private Rentenversicherung sind deutlich flexibler. Oft ist eine vollständige Auszahlung des Kapitals bereits zu Rentenbeginn möglich. Auch Teilauszahlungen oder eine lebenslange Rente sind möglich.
Ja, nach den bisherigen Reformplänen sollen die Leistungen aus dem Altersvorsorgedepot bis zu den Fördergrenzen in der Auszahlungsphase voll nachgelagert besteuert werden.
Ja, für viele Menschen kann gerade die Kombination verschiedener Vorsorgebausteine sinnvoll sein, um Sicherheit, Förderungen und Renditechancen miteinander zu verbinden. Sprechen Sie darauf am besten Ihren Berater an.

Sie möchten wissen, ob Sie für den Ruhestand gut aufgestellt sind? Oder suchen nach Möglichkeiten, Ihre Altersvorsorge sinnvoll zu ergänzen? Nutzen Sie unsere persönliche Beratung.