Das Altersvorsorgedepot eingeordnet
Neue Chancen für Ihre Kunden. Neue Beratungsanlässe für Sie.
Neue Chancen für Ihre Kunden. Neue Beratungsanlässe für Sie.
Mit dem Altersvorsorgedepot (AVD) startet zum 1. Januar 2027 eine neue, staatlich geförderte Form der privaten Altersvorsorge. Für Ihre Kunden kann es ein zusätzlicher Baustein der Altersvorsorge sein und bestehende Lösungen sinnvoll ergänzen. Welche Chancen das Altersvorsorgedepot bietet, hängt auch von den Zielen Ihrer Kunden ab. Umso wichtiger ist eine ganzheitliche Beratung.

Schon ab 30 € monatlich wird die höchste Förderstufe voll ausgeschöpft und die volle Kinderzulage erreicht. Weitere Beiträge sollten dort eingesetzt werden, wo sie den größten Mehrwert für die Vorsorgeziele schaffen.
Die staatliche Förderung macht das AVD attraktiv. Entscheidend ist aber auch, was nach Steuern zur Verfügung steht. Leistungen aus dem AVD werden mit dem persönlichen Steuersatz besteuert, der sich aus den gesamten Alterseinkünften ergibt.
Zum Rentenbeginn können bis zu 30 % des Kapitals als Einmalbetrag entnommen werden. Für das restliche Kapital ist ein mindestens 20-jähriger Auszahlungsplan vorgesehen. Private Rentenversicherungen oder eine betriebliche Altersversorgung bieten in der Auszahlung mehr Flexibilität.
Wenn Ihre Kunden Wert auf eine lebenslang garantierte Absicherung legen, könnten Lösungen mit lebenslanger Verrentung sinnvoll sein.
Das Altersvorsorgedepot kann für Ihre Kunden ein wertvoller Baustein der Altersvorsorge sein. Für die meisten Kunden entsteht jedoch die beste Strategie durch die Kombination verschiedener Vorsorgewege, z. B. Basisrente, betriebliche Altersversorgung und private Rentenversicherung oder Arbeitskraftabsicherung.
Eine ganzheitliche Beratung hilft dabei, die jeweiligen Stärken gezielt zu nutzen und zu kombinieren – für eine Vorsorgestrategie, die zu den individuellen Zielen Ihrer Kunden passt.
Besonders interessant für Selbstständige und Gutverdienende
Die Basisrente (auch Rürup-Rente) bietet attraktive steuerliche Vorteile und eine lebenslange Rentenzahlung im Alter.
Altersversorgung mit Unterstützung des Arbeitgebers
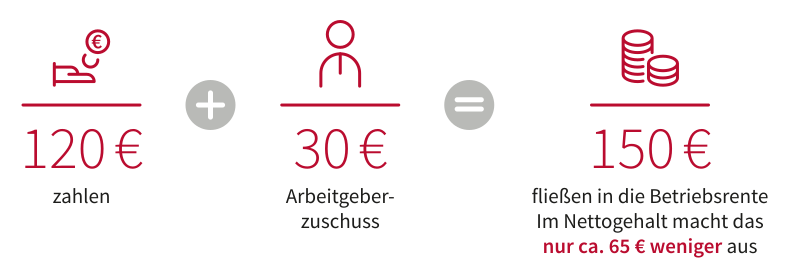
Die bAV verbindet staatliche Förderung mit oft hohen Arbeitgeberzuschüssen und ist für viele Beschäftigte deshalb besonders attraktiv.
Flexibilität für die Ziele Ihrer Kunden
Die private Altersvorsorge bietet große Freiheiten bei Beiträgen, Kapitalanlage und Auszahlungsformen.
Das Altersvorsorgedepot (AVD) ist eine neue, staatlich geförderte Form der privaten Altersvorsorge. Es kombiniert staatliche Zulagen mit den Renditechancen der Kapitalmärkte und ermöglicht den langfristigen Vermögensaufbau für den Ruhestand. Dabei können Sparer je nach persönlicher Risikoneigung zwischen unterschiedlichen Anlagekonzepten wählen und ihre Altersvorsorge flexibel an ihre Lebenssituation anpassen.
Für die geförderte Altersvorsorge stehen 3 Produktvarianten zur Verfügung:
Alle Varianten können staatlich gefördert werden und dienen dem langfristigen Vermögensaufbau für die Altersvorsorge.
Die Förderung der neuen Produkte soll ab dem 1. Januar 2027 gelten. Sinnvoll ist zunächst, die weitere Entwicklung im Markt abzuwarten.
In den meisten Fällen nicht. Bestehende Vorsorgeverträge sollten nicht vorschnell gekündigt, beitragsfrei gestellt oder verändert werden. Sinnvoll ist zunächst, die weitere gesetzliche Entwicklung abzuwarten.
Bestehende Riester-Verträge bleiben unverändert bestehen. Ob ein Wechsel in die neue Produktwelt sinnvoll ist, sollte immer anhand der individuellen Situation geprüft werden.
Ein Altersvorsorgedepot kann von zertifizierten Anbietern wie Banken, Versicherungen oder Fondsgesellschaften angeboten werden. Dabei handelt es sich nicht um ein gewöhnliches Wertpapierdepot, sondern um ein speziell für die staatlich geförderte Altersvorsorge geschaffenes Produkt.
Neben Arbeitnehmern sollen künftig auch viele Selbstständige sowie Mitglieder berufsständischer Versorgungseinrichtungen förderberechtigt sein.
Um die staatliche Förderung zu erhalten, müssen mindestens 120 € pro Jahr eingezahlt werden.
Die reguläre Auszahlung beginnt grundsätzlich erst im Ruhestand, in der Regel frühestens ab dem 65. Lebensjahr. Zu Beginn der Auszahlungsphase können bis zu 30 % des angesparten Kapitals als Einmalbetrag entnommen werden. Das verbleibende Vermögen wird anschließend zur Altersvorsorge ausgezahlt, beispielsweise in Form einer lebenslangen Rente oder eines Auszahlungsplans.
Sie möchten Ihren Kunden mehr Freiheit bei der Auszahlung ermöglichen?
Basisrente und private Rentenversicherung sind deutlich flexibler. Oft ist eine vollständige Auszahlung des Kapitals bereits zu Rentenbeginn möglich. Auch Teilauszahlungen oder eine lebenslange Rente sind möglich.