Arbeitgeberzuschuss erfolgreich nutzen
So wird aus einer gesetzlichen Pflicht ein nachhaltiges, attraktives Vergütungskonzept mit spürbarem Mehrwert für Unternehmen und Mitarbeiter.
So wird aus einer gesetzlichen Pflicht ein nachhaltiges, attraktives Vergütungskonzept mit spürbarem Mehrwert für Unternehmen und Mitarbeiter.
Der verpflichtende Arbeitgeberzuschuss ist mehr als eine gesetzliche Vorgabe. Richtig eingesetzt, kann er Teil eines modernen Vergütungs- und Vorsorgekonzepts sein, das die betriebliche Altersversorgung stärkt und weitere geförderte Vorsorgebausteine sinnvoll einbindet.
Der gesetzliche Zuschuss von 15 % ist dabei häufig nur der Einstieg: Unternehmen, die darüber hinausgehen, können ihre Attraktivität als Arbeitgeber steigern, Mitarbeiter langfristig binden und die Altersversorgung ihrer Mitarbeiter stärken.
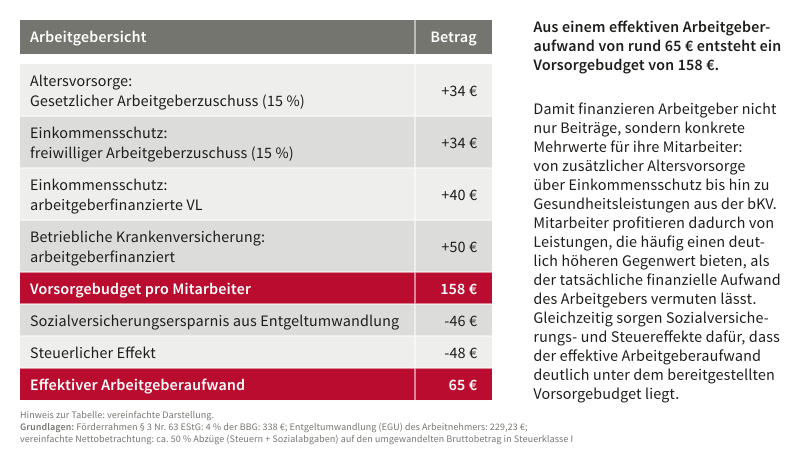
In einem Kombimodell stellt der Arbeitgeber pro Mitarbeiter ein Vorsorgepaket aus betrieblicher Altersversorgung (bAV), betrieblicher Arbeitskraftabsicherung (bAKS) und betrieblicher Krankenversicherung (bKV) bereit. Dafür plant der Arbeitgeber ein Vorsorgebudget ein.
Durch die Sozialversicherungsersparnis auf die Entgeltumwandlung und steuerliche Effekte liegt der effektive Nettoaufwand für den Arbeitgeber deutlich unter der Summe der eingezahlten Beiträge. So wird aus einem überschaubaren Budget ein umfassendes Vorsorgepaket, das Einkommensschutz, Altersvorsorge und Gesundheitsleistungen verbindet.

Der gesetzliche Arbeitgeberzuschuss von 15 % ist die Mindestanforderung. Wer die betriebliche Altersversorgung strategisch nutzt, denkt weiter.
Zukunftsorientierte Versorgungskonzepte setzen häufig auf Arbeitgeberzuschüsse von 30 % oder mehr. So stärken Unternehmen die Vorsorge ihrer Mitarbeiter, erhöhen ihre Arbeitgeberattraktivität und fördern die Mitarbeiterbindung.
Gerade im Wettbewerb um Fachkräfte wird die bAV damit vom Pflichtprogramm zum strategischen Vergütungsbaustein. Prüfen Sie regelmäßig, ob das Versorgungskonzept Ihres Firmenkunden noch wettbewerbsfähig, zeitgemäß und optimal auf die Ziele des Unternehmens ausgerichtet ist.
• Werden alle zuschusspflichtigen Entgeltumwandlungen berücksichtigt?
• Ist die Höhe des Zuschusses korrekt umgesetzt?
• Können bestehende Arbeitgeberbeiträge angerechnet werden?
• Wurden Altverträge und Sonderfälle geprüft?
• Sind die Regelungen nachvollziehbar dokumentiert?
• Bietet ein höherer Arbeitgeberzuschuss zusätzlichen Mehrwert für Mitarbeiter?
• Können vermögenswirksame Leistungen ausschließlich für die bAV genutzt und damit faktisch zum Arbeitgeberbeitrag für die Altersvorsorge werden?
• Besteht Potenzial für zusätzliche Arbeitgeberleistungen?
• Kann die bAV gezielt zur Mitarbeiterbindung und Fachkräftegewinnung eingesetzt werden?
• Ist das Versorgungskonzept noch wettbewerbsfähig und zeitgemäß?
• Einkommensschutz durch betriebliche Absicherung der Arbeitskraft
• Altersvorsorge über arbeitgeberfinanzierte bAV
• Privater Vermögensaufbau über geförderte Anlagen wie ein Altersvorsorgedepot
Einkommensschutz, arbeitgeberfinanzierte bAV und privater Vermögensaufbau über ein Altersvorsorgedepot ergänzen sich sinnvoll. Vermögenswirksame Leistungen werden gezielt für die bAV genutzt und damit faktisch zum Arbeitgeberbeitrag für die Altersvorsorge. So entsteht ein nachhaltiges und deutlich attraktiveres Vergütungskonzept als eine reine Gehaltserhöhung – mit spürbarem Mehrwert für Unternehmen und Mitarbeiter.